Domain enorme-kosten.de kaufen?
Wir ziehen mit dem Projekt
enorme-kosten.de um.
Sind Sie am Kauf der Domain
enorme-kosten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain enorme-kosten.de kaufen?
Wird Kirchensteuer verzinst?
Die Kirchensteuer wird in der Regel nicht verzinst, da sie als eine Art Mitgliedsbeitrag für die Kirchengemeinde betrachtet wird. Es handelt sich also nicht um eine finanzielle Anlage, sondern um eine regelmäßige Abgabe, die von den Mitgliedern der Kirche gezahlt wird. Die Höhe der Kirchensteuer wird in Deutschland von den Bundesländern festgelegt und beträgt in der Regel zwischen 8% und 9% der Einkommensteuer. Es gibt jedoch Ausnahmen, bei denen die Kirchensteuer rückwirkend erstattet werden kann, zum Beispiel wenn man aus der Kirche austritt. In diesem Fall wird die zu viel gezahlte Kirchensteuer mit einem bestimmten Zinssatz erstattet. **
Wird Kirchensteuer zurückerstattet?
"Wird Kirchensteuer zurückerstattet?" Die Kirchensteuer wird in der Regel nicht zurückerstattet, da sie eine verpflichtende Abgabe für Mitglieder einer Kirche ist. Die Höhe der Kirchensteuer variiert je nach Bundesland und beträgt in der Regel zwischen 8% und 9% der Einkommensteuer. Es gibt jedoch bestimmte Fälle, in denen eine Rückerstattung möglich ist, z.B. wenn man aus der Kirche austritt oder zu Unrecht Kirchensteuer gezahlt hat. Es ist ratsam, sich bei der eigenen Kirchengemeinde oder einem Steuerberater über die genauen Regelungen zur Rückerstattung der Kirchensteuer zu informieren. **
Ähnliche Suchbegriffe für Kirchensteuer
Top-Angebote
Produkte zum Begriff Kirchensteuer:
-
Kostenrechnung und Kostenmanagement, Fachbücher von Uwe GötzeDas Fachbuch "Kostenrechnung und Kostenmanagement" bietet eine umfassende Einführung in die Grundlagen der Kostenrechnung, die für die Unternehmensführung von zentraler Bedeutung ist. Es behandelt verschiedene Bereiche der Kostenrechnung und die dazugehörigen Verfahren, darunter die Deckungsbeitragsrechnung, Plankostenrechnung und Prozesskostenrechnung. Darüber hinaus werden moderne Ansätze des Kostenmanagements wie Target Costing, Life Cycle Costing und Benchmarking detailliert erörtert. Jedes Verfahren wird in allgemeiner Form dargestellt und durch praktische Beispiele veranschaulicht, um die Anwendbarkeit und Realitätsnähe zu beurteilen. Zahlreiche Übungsaufgaben und Lösungen ermöglichen es den Leser*innen, ihren Wissensstand zu überprüfen und zu vertiefen, was das Buch zu einem wertvollen Lernwerkzeug für Studierende und Fachleute macht.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenrechnung und Kostenmanagement, Fachbücher von Mathias GraumannGrundlagen und Methoden der Kostenrechnung in Theorie und Praxis. Systematisch und klar strukturiert vermittelt dieses Lehr- und Unterrichtswerk Grundlagen und Methoden der Kostenrechnung, des Kostencontrollings und des Kostenmanagements. Vielfältige Beispiele und integrierte Fallstudien erleichtern das Verständnis der komplexen Materie. Umfangreiche Übungsaufgaben und Lösungen, Kontrollfragen am Ende eines jeden Kapitels sowie Musterklausuren inkl. Lösungen ermöglichen eine einfache Lernstandskontrolle. So können Wissenslücken schnell erkannt und gezielt ausgeglichen werden. Durch den direkten Praxisbezug und die leicht verständliche Aufbereitung ist das Werk ideal für Studierende und Dozenten der Betriebswirtschaftslehre geeignet. Ebenso profitieren Kostenrechnungspraktiker in Unternehmen, Steuerberater und auch Wirtschaftsprüfer von den systematisch und schnell verfügbaren Informationen, beispielsweise im Hinblick auf die Beurteilung von Geschäftsführungs- und Planungsinstrumenten. Die 7. Auflage wurde umfassend überarbeitet und erweitert. Inhaltsverzeichnis: I. Grundlagen des betrieblichen Rechnungswesens. II. System und Technik der Buchführung und Bilanzierung. III. Grundlagen der Kostenrechnung. IV. Kostenartenrechnung. V. Kostenstellenrechnung. VI. Kostenträgerrechnung. VII. Teilkostenrechnung (Deckungsbeitragsrechnung). VIII. Kostenplanung und Kostenkontrolle. IX. Prozesskostenrechnung. X. Kostenmanagement und Budgetierung. XI. Fallstudien zur Kostenrechnung. XII. Lösungen zu den Übungsaufgaben. XIII. Musterklausuren.41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
«Dieses enorme Gedicht ...», Belletristik von Kuno RaeberKuno Raeber (1922–1992) wuchs in einer stark religiös geprägten Familie in Luzern auf, studierte in Basel Geschichte und Philosophie und lebte nach Lehrtätigkeiten in Rom, Tübingen und Hamburg ab 1958 als freier Schriftsteller in München. Bediente er sich in seinem ersten Gedichtbändchen (1950) noch einer traditionell antikisierenden Bild- und Formenwelt, begann er in den nachfolgenden Jahren formal zu experimentieren und historische und mythologische Szenen und Figuren mit Alltagserfahrungen zu durchweben. Dieses Verfahren setzte sich, nach einer Phase der absoluten Reduktion, fort bis in den letzten Gedichtband (1985), dessen besondere Attraktivität eine Abteilung mit Gedichten in Luzerner Alemannisch ausmacht. Zu Raebers Schaffensweise gehörte das Ausfeilen und Überarbeiten: Jedes Gedicht durchlief mehrere, oft zahlreiche Fassungen. Neben den zu Lebzeiten publizierten Werken existiert ein weit umfangreicherer, oft nicht weniger bedeutender lyrischer Nachlass. Diesen in all seinen Verästelungen zu erschliessen, hat sich die Online-Edition zur Aufgabe gemacht. Die Buchausgabe präsentiert Kuno Raebers lyrischen Kosmos anhand ausgewählter Gedichte und veranschaulicht deren komplexen Entstehungsprozess durch die Paralleldarstellung verschiedener Fassungen.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann verjähren Kirchensteuer?
Die Verjährung der Kirchensteuer richtet sich nach den gesetzlichen Bestimmungen des jeweiligen Bundeslandes. In den meisten Fällen beträgt die Verjährungsfrist für die Kirchensteuer vier Jahre. Das bedeutet, dass die Kirchensteuerforderungen nach Ablauf dieser Frist nicht mehr eingefordert werden können. Es ist jedoch wichtig zu beachten, dass die Verjährungsfrist unter bestimmten Umständen unterbrochen oder verlängert werden kann. Es empfiehlt sich daher, bei konkreten Fragen zur Verjährung der Kirchensteuer rechtlichen Rat einzuholen. **
-
Muss ich Kirchensteuer zahlen?
Die Kirchensteuer ist eine Abgabe, die von Mitgliedern bestimmter Religionsgemeinschaften in einigen Ländern erhoben wird. Wenn du Mitglied einer solchen Religionsgemeinschaft bist, musst du in der Regel Kirchensteuer zahlen. Die genauen Regelungen können jedoch je nach Land und Religionsgemeinschaft unterschiedlich sein. Es ist daher ratsam, sich bei deiner örtlichen Kirchengemeinde oder einem Steuerberater über die konkreten Bestimmungen zu informieren. **
-
Können Andersgläubige Kirchensteuer zahlen?
Ja, auch Andersgläubige können in einigen Ländern Kirchensteuer zahlen. Dies ist jedoch abhängig von den jeweiligen nationalen Gesetzen und den Regelungen der Religionsgemeinschaften. In einigen Ländern können Andersgläubige die Kirchensteuer umgehen, indem sie offiziell aus der Kirche austreten. **
-
Wann wird Kirchensteuer zurückgezahlt?
Die Kirchensteuer wird in der Regel einmal im Jahr von den Finanzämtern eingezogen. Wenn ein Steuerpflichtiger zu viel Kirchensteuer gezahlt hat, kann er eine Rückerstattung beantragen. Die Rückzahlung erfolgt dann in der Regel im Rahmen der Einkommensteuerveranlagung. Es kann jedoch auch vorkommen, dass die Kirchensteuer direkt vom Arbeitgeber einbehalten wird und eine Rückerstattung daher nicht nötig ist. In jedem Fall sollte man sich an das zuständige Finanzamt wenden, um Informationen zur Rückerstattung der Kirchensteuer zu erhalten. **
Wer zahlt Kirchensteuer zurück?
Die Kirchensteuer wird in der Regel von Mitgliedern einer Kirche gezahlt, die in Deutschland auf ihre Einkommensteuer erhoben wird. Wenn jemand zu Unrecht Kirchensteuer gezahlt hat, kann er diese unter bestimmten Voraussetzungen zurückfordern. Dies kann beispielsweise der Fall sein, wenn jemand aus der Kirche ausgetreten ist oder gar nicht kirchensteuerpflichtig ist. In solchen Fällen ist die jeweilige Kirchengemeinde oder das Finanzamt verpflichtet, die zu Unrecht gezahlte Kirchensteuer zurückzuerstatten. **
Was bedeutet einbehaltene Kirchensteuer?
Einbehaltene Kirchensteuer bezieht sich auf den Betrag, der direkt von der Lohn- oder Einkommenssteuer eines Kirchenmitglieds abgezogen wird und an die Kirche weitergeleitet wird. Dieser Betrag wird von Arbeitgebern oder Finanzinstituten im Auftrag der Kirche einbehalten. Die Höhe der einbehaltenen Kirchensteuer basiert auf dem Einkommen des Kirchenmitglieds und dem jeweiligen Steuersatz der Kirche. Die einbehaltene Kirchensteuer dient dazu, die Finanzierung der Kirche und ihrer sozialen Projekte sicherzustellen. Kirchenmitglieder können in der Regel selbst entscheiden, ob sie die Kirchensteuer zahlen möchten oder nicht. **
Top-Angebote
Produkte zum Begriff Kirchensteuer:
-
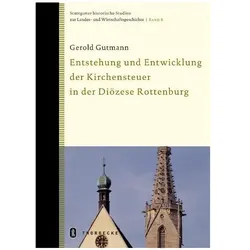
Die Entwicklung der Kirchensteuer in Württemberg und die Auswirkungen auf die Diözese Rottenburg-Stu, Fachbücher von Gerold GutmannDas Fachbuch "Die Entwicklung der Kirchensteuer in Württemberg und die Auswirkungen auf die Diözese Rottenburg-Stuttgart" von Gerold Gutmann bietet eine tiefgehende Analyse der Kirchensteuer und ihrer Entwicklung in Württemberg. Der Autor beleuchtet die Herausforderungen, mit denen die katholische Kirche in dieser Region nach der Säkularisation konfrontiert war. Anhand historischer Kontexte wird die Einführung der Kirchensteuer, die zunächst auf ortskirchlicher Basis erhoben wurde, sowie die rechtlichen Neuregelungen von 1924, die das Verhältnis zwischen Staat und Kirche neu definierten, detailliert dargestellt. Das Buch verfolgt den Weg der landesweit erhobenen Steuer bis in die Gegenwart und bietet somit einen umfassenden Überblick über ein zentrales Thema der Kirchenpolitik in Deutschland.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenmanagement, Fachbücher von Eugen BendeichWährend sich Produktlebenszyklen verkürzen, wächst der Druck, innovative und qualitativ hochwertige Produkte zu möglichst geringen Kosten zu produzieren. Damit ist es von zunehmender Bedeutung, dass Konstrukteure und Entwickler bereits in den frühen Phasen der Produktentstehung kostenoptimiert arbeiten. Änderungen sind hier noch leicht möglich und verursachen geringere Kosten als später. Das Buch vermittelt Methoden zur Kostenermittlung in der Entwicklung und Konstruktion. Obwohl in dieser frühen Phase meist noch keine vollständigen Produktinformationen vorliegen, können die Daten doch wichtige Hinweise auf die Kostenwirkungen konstruktiver Entscheidungen liefern. Veranschaulicht wird dies anhand praktischer Anwendungsbeispiele der Autoren, die dem Leser wertvolle Tipps und Impulse für ein wirksames Kostenmanagement aufzeigen. Grundlagen, Begriffe und Methoden, Entwicklungsprojekte und Organisationsformen, Materialien - Kostenfaktor und Bedeutung für das Kostenmanagement, Methoden zur Kostenoptimierung in Entwicklung und Konstruktion, Verfahren zur frühzeitigen Kostenschätzung, Kosten von Fertigungshilfsmitteln und Werkzeugen.89,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenrechnung und Kostenmanagement, Fachbücher von Uwe GötzeDas Fachbuch "Kostenrechnung und Kostenmanagement" bietet eine umfassende Einführung in die Grundlagen der Kostenrechnung, die für die Unternehmensführung von zentraler Bedeutung ist. Es behandelt verschiedene Bereiche der Kostenrechnung und die dazugehörigen Verfahren, darunter die Deckungsbeitragsrechnung, Plankostenrechnung und Prozesskostenrechnung. Darüber hinaus werden moderne Ansätze des Kostenmanagements wie Target Costing, Life Cycle Costing und Benchmarking detailliert erörtert. Jedes Verfahren wird in allgemeiner Form dargestellt und durch praktische Beispiele veranschaulicht, um die Anwendbarkeit und Realitätsnähe zu beurteilen. Zahlreiche Übungsaufgaben und Lösungen ermöglichen es den Leser*innen, ihren Wissensstand zu überprüfen und zu vertiefen, was das Buch zu einem wertvollen Lernwerkzeug für Studierende und Fachleute macht.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenrechnung und Kostenmanagement, Fachbücher von Mathias GraumannGrundlagen und Methoden der Kostenrechnung in Theorie und Praxis. Systematisch und klar strukturiert vermittelt dieses Lehr- und Unterrichtswerk Grundlagen und Methoden der Kostenrechnung, des Kostencontrollings und des Kostenmanagements. Vielfältige Beispiele und integrierte Fallstudien erleichtern das Verständnis der komplexen Materie. Umfangreiche Übungsaufgaben und Lösungen, Kontrollfragen am Ende eines jeden Kapitels sowie Musterklausuren inkl. Lösungen ermöglichen eine einfache Lernstandskontrolle. So können Wissenslücken schnell erkannt und gezielt ausgeglichen werden. Durch den direkten Praxisbezug und die leicht verständliche Aufbereitung ist das Werk ideal für Studierende und Dozenten der Betriebswirtschaftslehre geeignet. Ebenso profitieren Kostenrechnungspraktiker in Unternehmen, Steuerberater und auch Wirtschaftsprüfer von den systematisch und schnell verfügbaren Informationen, beispielsweise im Hinblick auf die Beurteilung von Geschäftsführungs- und Planungsinstrumenten. Die 7. Auflage wurde umfassend überarbeitet und erweitert. Inhaltsverzeichnis: I. Grundlagen des betrieblichen Rechnungswesens. II. System und Technik der Buchführung und Bilanzierung. III. Grundlagen der Kostenrechnung. IV. Kostenartenrechnung. V. Kostenstellenrechnung. VI. Kostenträgerrechnung. VII. Teilkostenrechnung (Deckungsbeitragsrechnung). VIII. Kostenplanung und Kostenkontrolle. IX. Prozesskostenrechnung. X. Kostenmanagement und Budgetierung. XI. Fallstudien zur Kostenrechnung. XII. Lösungen zu den Übungsaufgaben. XIII. Musterklausuren.41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Kirchensteuer verzinst?
Die Kirchensteuer wird in der Regel nicht verzinst, da sie als eine Art Mitgliedsbeitrag für die Kirchengemeinde betrachtet wird. Es handelt sich also nicht um eine finanzielle Anlage, sondern um eine regelmäßige Abgabe, die von den Mitgliedern der Kirche gezahlt wird. Die Höhe der Kirchensteuer wird in Deutschland von den Bundesländern festgelegt und beträgt in der Regel zwischen 8% und 9% der Einkommensteuer. Es gibt jedoch Ausnahmen, bei denen die Kirchensteuer rückwirkend erstattet werden kann, zum Beispiel wenn man aus der Kirche austritt. In diesem Fall wird die zu viel gezahlte Kirchensteuer mit einem bestimmten Zinssatz erstattet. **
-
Wird Kirchensteuer zurückerstattet?
"Wird Kirchensteuer zurückerstattet?" Die Kirchensteuer wird in der Regel nicht zurückerstattet, da sie eine verpflichtende Abgabe für Mitglieder einer Kirche ist. Die Höhe der Kirchensteuer variiert je nach Bundesland und beträgt in der Regel zwischen 8% und 9% der Einkommensteuer. Es gibt jedoch bestimmte Fälle, in denen eine Rückerstattung möglich ist, z.B. wenn man aus der Kirche austritt oder zu Unrecht Kirchensteuer gezahlt hat. Es ist ratsam, sich bei der eigenen Kirchengemeinde oder einem Steuerberater über die genauen Regelungen zur Rückerstattung der Kirchensteuer zu informieren. **
-
Wann verjähren Kirchensteuer?
Die Verjährung der Kirchensteuer richtet sich nach den gesetzlichen Bestimmungen des jeweiligen Bundeslandes. In den meisten Fällen beträgt die Verjährungsfrist für die Kirchensteuer vier Jahre. Das bedeutet, dass die Kirchensteuerforderungen nach Ablauf dieser Frist nicht mehr eingefordert werden können. Es ist jedoch wichtig zu beachten, dass die Verjährungsfrist unter bestimmten Umständen unterbrochen oder verlängert werden kann. Es empfiehlt sich daher, bei konkreten Fragen zur Verjährung der Kirchensteuer rechtlichen Rat einzuholen. **
-
Muss ich Kirchensteuer zahlen?
Die Kirchensteuer ist eine Abgabe, die von Mitgliedern bestimmter Religionsgemeinschaften in einigen Ländern erhoben wird. Wenn du Mitglied einer solchen Religionsgemeinschaft bist, musst du in der Regel Kirchensteuer zahlen. Die genauen Regelungen können jedoch je nach Land und Religionsgemeinschaft unterschiedlich sein. Es ist daher ratsam, sich bei deiner örtlichen Kirchengemeinde oder einem Steuerberater über die konkreten Bestimmungen zu informieren. **
Ähnliche Suchbegriffe für Kirchensteuer
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
«Dieses enorme Gedicht ...», Belletristik von Kuno RaeberKuno Raeber (1922–1992) wuchs in einer stark religiös geprägten Familie in Luzern auf, studierte in Basel Geschichte und Philosophie und lebte nach Lehrtätigkeiten in Rom, Tübingen und Hamburg ab 1958 als freier Schriftsteller in München. Bediente er sich in seinem ersten Gedichtbändchen (1950) noch einer traditionell antikisierenden Bild- und Formenwelt, begann er in den nachfolgenden Jahren formal zu experimentieren und historische und mythologische Szenen und Figuren mit Alltagserfahrungen zu durchweben. Dieses Verfahren setzte sich, nach einer Phase der absoluten Reduktion, fort bis in den letzten Gedichtband (1985), dessen besondere Attraktivität eine Abteilung mit Gedichten in Luzerner Alemannisch ausmacht. Zu Raebers Schaffensweise gehörte das Ausfeilen und Überarbeiten: Jedes Gedicht durchlief mehrere, oft zahlreiche Fassungen. Neben den zu Lebzeiten publizierten Werken existiert ein weit umfangreicherer, oft nicht weniger bedeutender lyrischer Nachlass. Diesen in all seinen Verästelungen zu erschliessen, hat sich die Online-Edition zur Aufgabe gemacht. Die Buchausgabe präsentiert Kuno Raebers lyrischen Kosmos anhand ausgewählter Gedichte und veranschaulicht deren komplexen Entstehungsprozess durch die Paralleldarstellung verschiedener Fassungen.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
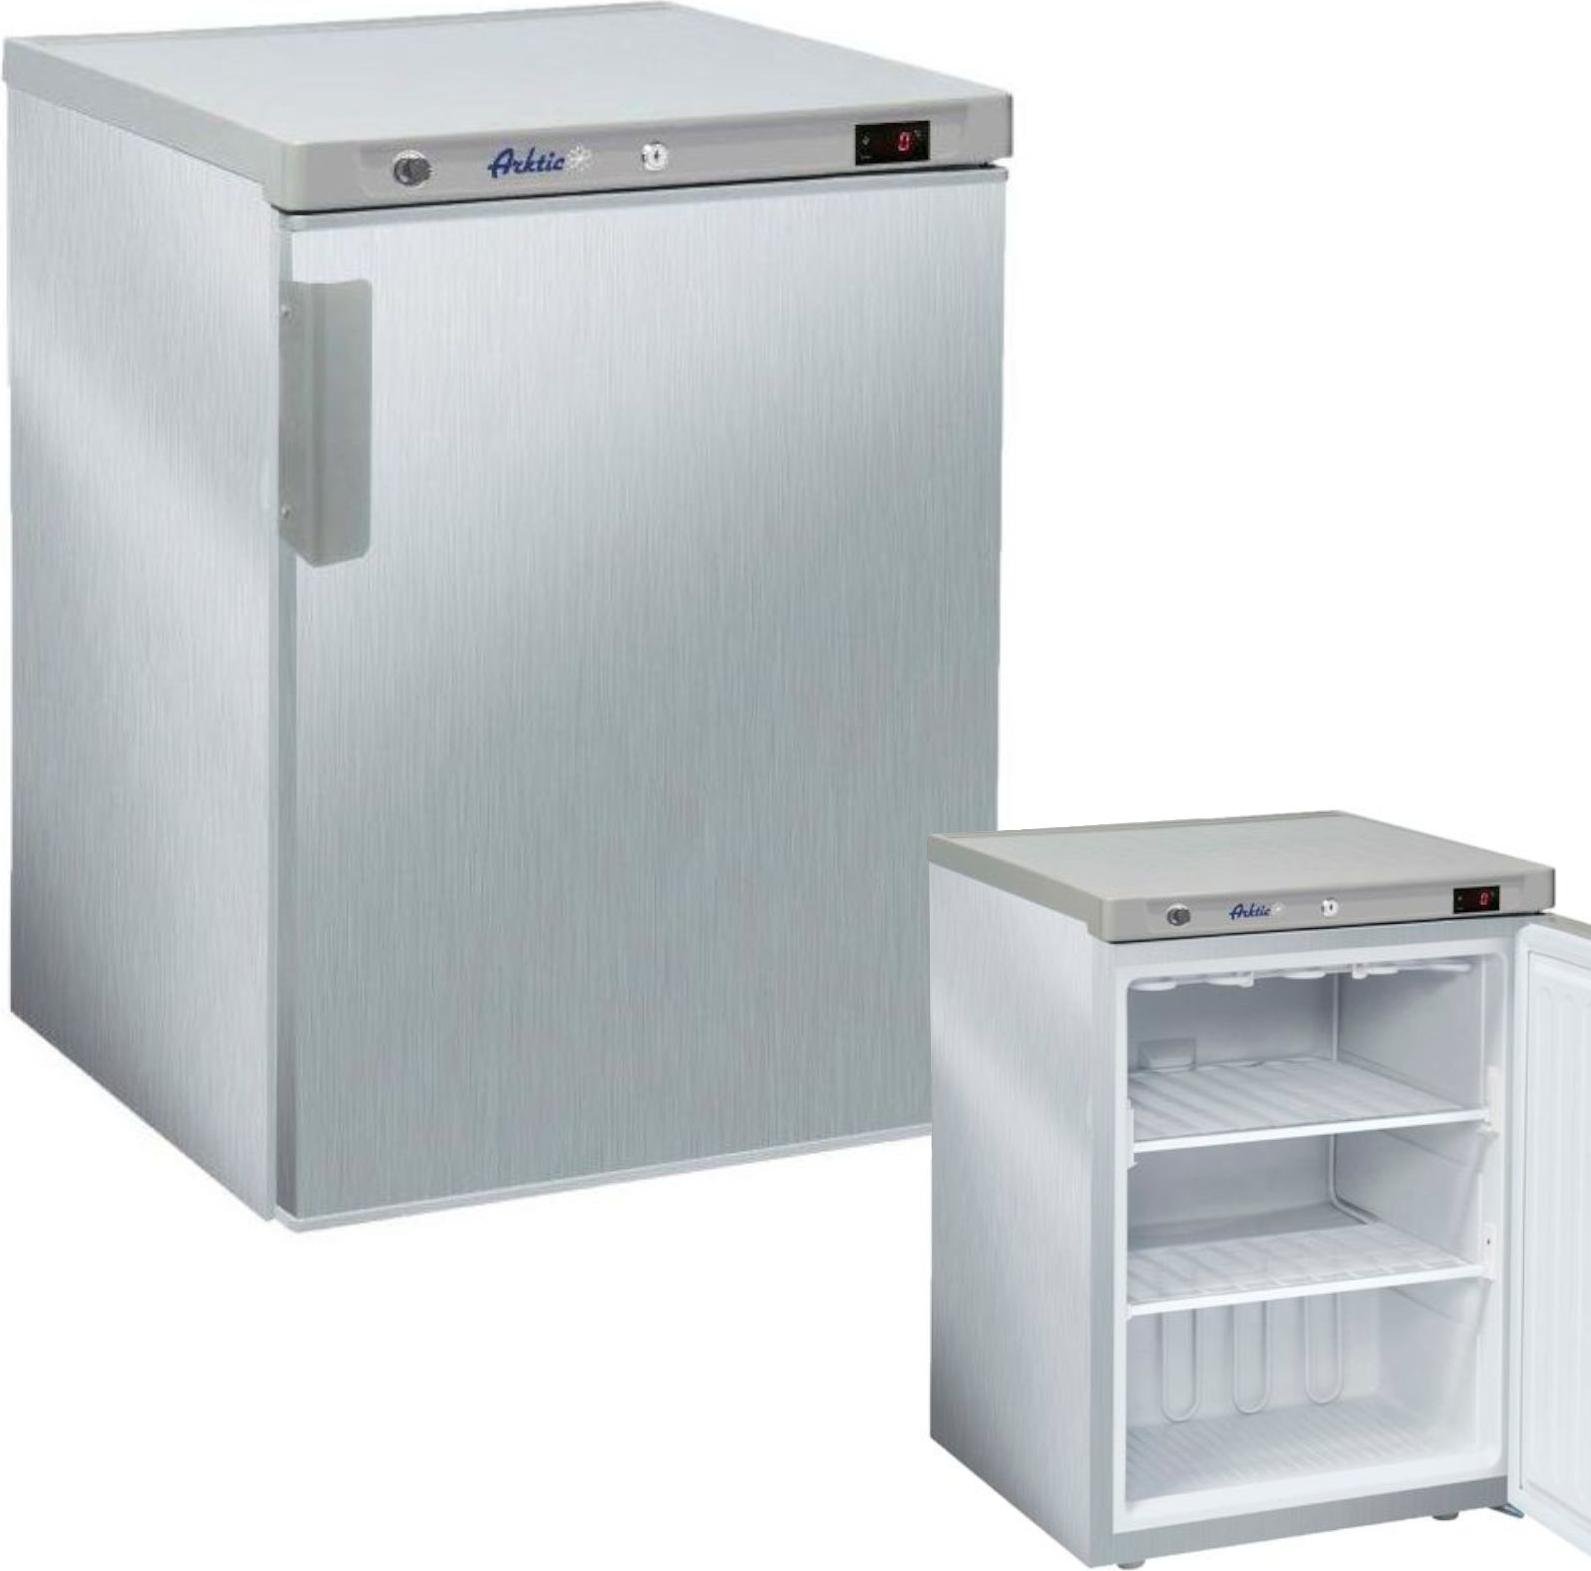
Kühlschrank Budget Line , Budget Line, 598x623x838mmRegale: 2 x 506 x 415 mm.Rollbond-Verdampfersystem mit lüftergestützter Kühlung.Verstellbare Ablagen.Alarm beim Öffnen der Tür.Außengehäuse aus Edelstahl.Lüftergestützte Kühlung.Außenrückwand und Boden aus verzinktem Blech.Innenseite aus ABS-Kunststoff.Dicke Cyclopentan-Schaumisolierung (C5H10) (bis zu 65 mm), je nach Modell, für konsistente Temperaturstabilität im Schrank.Der hochpräzise digitale Thermostat ermöglicht eine präzise Bestimmung der Lagertemperatur.Verstellbare Regale mit einer Tragfähigkeit von je 30 kg, sofern das Gewicht im Kühlraum gleichmäßig verteilt ist.Feste Regale mit Gefriersystemkomponenten, mit einer Tragfähigkeit von je 25 kg, sofern das Gewicht im Gefrierschrank gleichmäßig verteilt ist.Zusätzliche Ablage unten in der Kammer zur Vergrößerung des Lagerraums (nur ausgewählte Modelle - siehe Tabelle).Elektromechanische Steuerung mit elektronischem Display zur Anzeige der Soll- und Ist-Temperatur.Mit 2 Füßen vorne wird eine begrenzte Höhenverstellung ermöglicht555,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Können Andersgläubige Kirchensteuer zahlen?
Ja, auch Andersgläubige können in einigen Ländern Kirchensteuer zahlen. Dies ist jedoch abhängig von den jeweiligen nationalen Gesetzen und den Regelungen der Religionsgemeinschaften. In einigen Ländern können Andersgläubige die Kirchensteuer umgehen, indem sie offiziell aus der Kirche austreten. **
-
Wann wird Kirchensteuer zurückgezahlt?
Die Kirchensteuer wird in der Regel einmal im Jahr von den Finanzämtern eingezogen. Wenn ein Steuerpflichtiger zu viel Kirchensteuer gezahlt hat, kann er eine Rückerstattung beantragen. Die Rückzahlung erfolgt dann in der Regel im Rahmen der Einkommensteuerveranlagung. Es kann jedoch auch vorkommen, dass die Kirchensteuer direkt vom Arbeitgeber einbehalten wird und eine Rückerstattung daher nicht nötig ist. In jedem Fall sollte man sich an das zuständige Finanzamt wenden, um Informationen zur Rückerstattung der Kirchensteuer zu erhalten. **
-
Wer zahlt Kirchensteuer zurück?
Die Kirchensteuer wird in der Regel von Mitgliedern einer Kirche gezahlt, die in Deutschland auf ihre Einkommensteuer erhoben wird. Wenn jemand zu Unrecht Kirchensteuer gezahlt hat, kann er diese unter bestimmten Voraussetzungen zurückfordern. Dies kann beispielsweise der Fall sein, wenn jemand aus der Kirche ausgetreten ist oder gar nicht kirchensteuerpflichtig ist. In solchen Fällen ist die jeweilige Kirchengemeinde oder das Finanzamt verpflichtet, die zu Unrecht gezahlte Kirchensteuer zurückzuerstatten. **
-
Was bedeutet einbehaltene Kirchensteuer?
Einbehaltene Kirchensteuer bezieht sich auf den Betrag, der direkt von der Lohn- oder Einkommenssteuer eines Kirchenmitglieds abgezogen wird und an die Kirche weitergeleitet wird. Dieser Betrag wird von Arbeitgebern oder Finanzinstituten im Auftrag der Kirche einbehalten. Die Höhe der einbehaltenen Kirchensteuer basiert auf dem Einkommen des Kirchenmitglieds und dem jeweiligen Steuersatz der Kirche. Die einbehaltene Kirchensteuer dient dazu, die Finanzierung der Kirche und ihrer sozialen Projekte sicherzustellen. Kirchenmitglieder können in der Regel selbst entscheiden, ob sie die Kirchensteuer zahlen möchten oder nicht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.